Rafael Amil
Director de negocios de Bestinver
«Los anglosajones defienden que la inversión en activos alternativos deben incrementarse hasta en un 15%»

Secciones
Edición
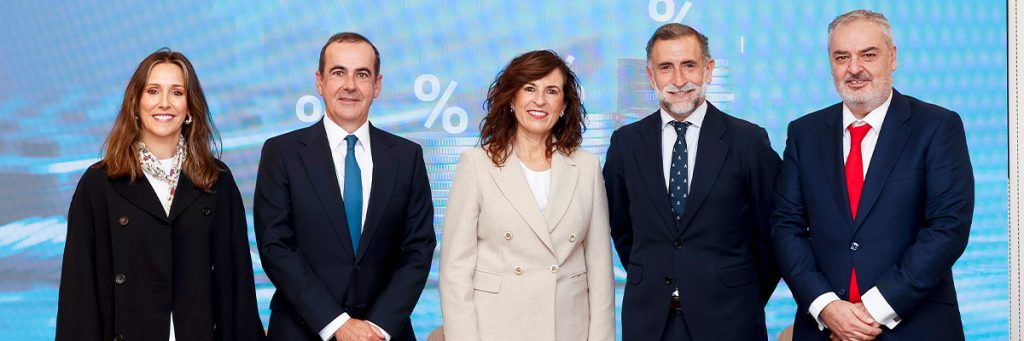
EL CORREO y Bestinver reúnen a expertos del sector para analizar la irrupción del activo alternativo como diversificación de carteras
Durante muchos años, cuando se hablaba de inversión, el universo parecía relativamente sencillo: bolsa, renta fija, depósitos y fondos tradicionales. Sin embargo, en los últimos tiempos, conceptos como private equity, deuda privada, infraestructuras o mercados privados en general han ganado un enorme protagonismo.
Estas alternativas, que hasta hace poco estaban reservadas casi en exclusiva a institucionales y grandes patrimonios, empiezan ahora a ocupar un espacio central en el debate sobre cómo construir carteras más eficientes y resilientes.
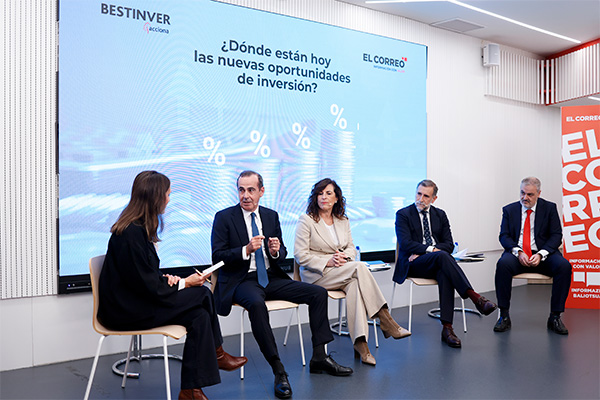
Para dar respuesta a los grandes interrogantes que suscitan estas opciones: diversificación, liquidez, valoración y rentabilidad, EL CORREO y Bestinver organizaron el encuentro ‘Activos alternativos y mercados privados: una nueva puerta de entrada para la inversión’.
El coloquio contó con la participación de Rafael Amil, director de Negocio de Bestinver; Idoia Bengoa, socia directora general de Talde; Diego Bareño, socio director de Orienta Wealth; y Santiago Galletero, profesor de Banca y Finanzas de la EHU; bajo la moderación de la periodista Adela Úcar.
«¿Qué ha cambiado para que los activos alternativos ocupen un mayor espacio en la conversación de inversión?», planteó la moderadora para abrir la sesión. «En Europa partíamos con bastante retraso en la configuración de la cartera de inversiones. Si lo comparamos con EE. UU., vemos que hay una mayor cabida de inversión en este tipo de fondos.
Sin embargo, también hemos visto que ha habido una mayor educación financiera con varios protagonistas que actúan como asesores de inversión», señaló Rafael Amil. Aún así, el directivo de Bestinver recordó que su penetración todavía es lenta: «Los anglosajones defienden que el porcentaje debería llegar a un 10 o 15%».
Al hablar de alternativos se abarca un espectro muy heterogéneo. ¿Tiene sentido abordarlos como una categoría homogénea?, lanzó la pelota Adela Úcar al resto de la mesa.
«La clave está en separar lo que es un mercado líquido con los que tienen una estructura más ilíquida. Sobre todo, conocer de qué tipo de inversiones estamos hablando: Private Equity, Private Debt, Fondo Semilla, primario o secundario… Por eso a la hora de entrar a este mundo, se debe mirar qué tipo de fondo es, conocer su estructura, saber su porcentaje y conocer el tipo de apalancamiento», aconsejó Santiago Galletero.
Sobre las oportunidades exclusivas que ofrece el mercado privado y que no se encuentran en bolsa, desde la perspectiva del Private Equity, Idoia Bengoa afirmó que «primero que es un sector que no para de crecer y que permite canalizar una parte del ahorro hacia una economía muy real a través de proyectos muy directos».
Además, las cifras de los últimos años muestran un importante crecimiento en la creación de empresas, empleo y potencialización de compañías: «Es un tipo de fondo que contribuye al tejido empresarial».
Por su parte, Diego Bareño puso el foco en el impulso del inversor particular gracias al marco de acceso actual: «La demanda de este tipo de activos está creciendo cada vez más porque ahora con menos cantidad de dinero se puede acceder a estas inversiones, lo que la ha democratizado».
No obstante, el socio de Orienta reconoció que aún persisten prevenciones vinculadas a la liquidez y la falta de experiencia. «Lo cual es bueno, porque también esto nos lleva a que la gente se preocupe y conozca bien en lo que se está metiendo, porque se trata de un dinero que no lo vas a utilizar».
Sobre los riesgos, mencionó que «los activos privados comparten los mismos fundamentos de riesgos que con la bolsa, aunque el camino sea más tranquilo porque no lo estás consultando diariamente».
La iliquidez es, precisamente, uno de los aspectos centrales a la hora de abordar estos mercados. ¿Cómo debe entenderse este factor en un fondo privado? «Hay una venta muy didáctica al inversor del producto. El inversor tiene que entender que la inversión tiene un periodo largo de tiempo, pero que va ligado a una mayor rentabilidad. Y las regulaciones exigen ser muy transparentes con el inversor», expuso la portavoz de Talde.
Por eso, al analizar los beneficios a cambio de bloquear ese capital, Bengoa destacó que «lo primero es la rentabilidad con una estrategia que dé tranquilidad en cuanto al riesgo que asume, además de la transparencia de conocer el estadio y etapa de sus inversiones».
Esta menor oscilación diaria no debe confundirse con una ausencia de peligro, matizó Galletero: «La diferencia está en que al invertir en bolsa los precios pueden depender de la volatilidad, y en los mercados no cotizados no es que no tengan precio, sino que tienen menos frecuencia de precio, con lo cual la volatilidad no es tan alta; pero eso no significa que no tenga riesgos».
Paradójicamente, el profesor de la EHU puntualizó que la iliquidez a veces genera una mayor paciencia en la gestión del inversor, a diferencia de lo que sucede en los mercados cotizados, donde las cotizaciones se ven sometidas al impacto directo de las emociones.
Ante esta complejidad, el asesoramiento profesional se convierte en un pilar indispensable.
«Desde Bestinver estamos asesorando en alternativos solamente de cara a nuestros clientes que quieren entrar con un importe menor a raíz de la nueva ley, porque en este tipo de activo es clave empezar de forma profesional y siempre en manos de profesionales», señaló Rafael Amil.
Asimismo, Bareño aclaró la dinámica temporal de las aportaciones y retornos: la iliquidez debe entenderse con un horizonte donde las devoluciones suelen comenzar a partir del cuarto año tras el desembolso inicial. «Porque tú te comprometes a depositar una cantidad a lo largo de una media de tres años, de modo que la liquidez no la tienes desde el día uno, pero al cuarto o quinto año ya tienes devoluciones».
Pero qué significa realmente la democratización de los mercados privados? Sí se está produciendo, pero con cuidado, advirtió Amil: «Con un patrimonio menor ya lo puedes hacer, pero no significa que sea algo masivo para todos los inversores y en este sentido la regulación exige mucho estos cuidados. Por eso es importante ver la gestora con la que quiero invertir», aseguró el director de Negocio de Bestinver.
Bareño insistió en tener especial cuidado con el perfil de los clientes que acceden a esta tipología de activos. «Cuando son más conservadores, me siento más capaz de insistirles que inviertan en esto porque la iliquidez no es un problema para ellos, principalmente aquellos que no llevan bien la volatilidad de la bolsa».
Por su parte, Santiago Galletero puso el foco en la importancia de la educación financiera, advirtiendo de que no siempre ha avanzado al mismo ritmo que la propia ‘democratización’ de estas inversiones: «A la hora de invertir muy pocos inversores saben que la renta fija puede dar pérdidas patrimoniales o rendimientos negativos, o no saben distinguir si una acción está simplemente alta en cotización o cara en valoración, porque no se les ha formado».
Al analizar los errores más frecuentes al abordar por primera vez estos activos, los ponentes coincidieron en que el principal fallo es dejarse llevar solo por la rentabilidad o comprar «a salto de mata».
«El producto es lo último. Primero hay que conocer al inversor, su situación patrimonial y sus objetivos; solo a partir de ahí analizamos el producto», advirtió Diego Bareño. Por su parte, Santiago Galletero resumió los pilares indispensables antes de dar el paso: «Entender la clase de activo, analizar si hay apalancamiento y conocer la estructura del vehículo. El mayor riesgo es mirar solo la rentabilidad sin entender los riesgos de debajo».
Finalmente, Idoia Bengoa remarcó la satisfacción de canalizar el ahorro hacia empresas de la economía real que generan empleo e innovación, mientras que Rafael Amil cerró el encuentro poniendo en valor la madurez del sector en España: «Tenemos una industria sólida y con muchísimo talento. La clave para el inversor es no poner todo el dinero de golpe, sino diseñar un programa diversificado y escalado en el tiempo».
Uno de los mensajes más repetidos es que los activos alternativos exigen un análisis riguroso de la situación patrimonial del cliente antes de dar cualquier paso. Diego Bareño, socio de Orienta Capital, lo ilustró de forma gráfica: «No es un producto apto para quien no tenga un patrimonio suficiente como para olvidarse de una parte a largo plazo. Pensemos en dos personas que cuentan con 100.000 euros de patrimonio financiero.
El primero tiene la casa pagada, capacidad de ahorro y un trabajo estable; este podría ser un candidato para entrar en este mercado, siempre con cierto cuidado».
En cambio, la situación se vuelve opuesta si las circunstancias personales cambian: «Imaginemos a un hermano con la misma cantidad de dinero, pero con una hipoteca pendiente, trabajo inestable y deudas…
Yo, ni en mi peor pesadilla, le recomendaría este producto al segundo». Una advertencia que refuerza la necesidad de priorizar la salud financiera antes de buscar rentabilidades en mercados no cotizados. Más allá del patrimonio inicial, Bareño subrayó la necesidad de plantear la inversión a través de una planificación temporal ordenada y no con compras aisladas.
«A la hora de construir cartera con clientes de cierta capacidad patrimonial, nosotros planteamos una exposición que puede rondar el 25% en alternativos, pero siempre dándole la vuelta a la pregunta: primero hay que calcular qué importe necesita el cliente en activos líquidos para cubrir cualquier imprevisto, y a partir de ahí valorar el capital que se puede comprometer en activos no cotizados».
«Los anglosajones defienden que la inversión en activos alternativos deben incrementarse hasta en un 15%»
«Invertir en ‘private equity’ permite canalizar el ahorro directamente a la economía real, apoyando el empleo y la innovación»
«El producto es lo último. Primero hay que sentarse a conocer la situación patrimonial del cliente y sus objetivos»
«El mayor error al invertir es mirar solo la rentabilidad y arrepentirse después al no entender los riesgos que están debajo»
Content Service desarrollado por SRB Ediciones.